
Spezialfahrzeug: Steuerfrei nur mit medizinischem Grund
Eine Krankenfahrt ist nicht automatisch umsatzsteuerfrei. Die Steuerbefreiung nach § 4 Nr. 17 Buchst. b UStG greift nur, wenn du kranke oder verletzte Personen mit einem speziell eingerichteten Fahrzeug beförderst.
Wichtig:
Die besondere Ausstattung muss für den konkreten Patienten medizinisch notwendig sein. Das solltest du durch eine ärztliche Bescheinigung nachweisen können. Kann der Patient auch mit einem normalen Taxi oder Mietwagen fahren, ist die Fahrt nicht steuerfrei.
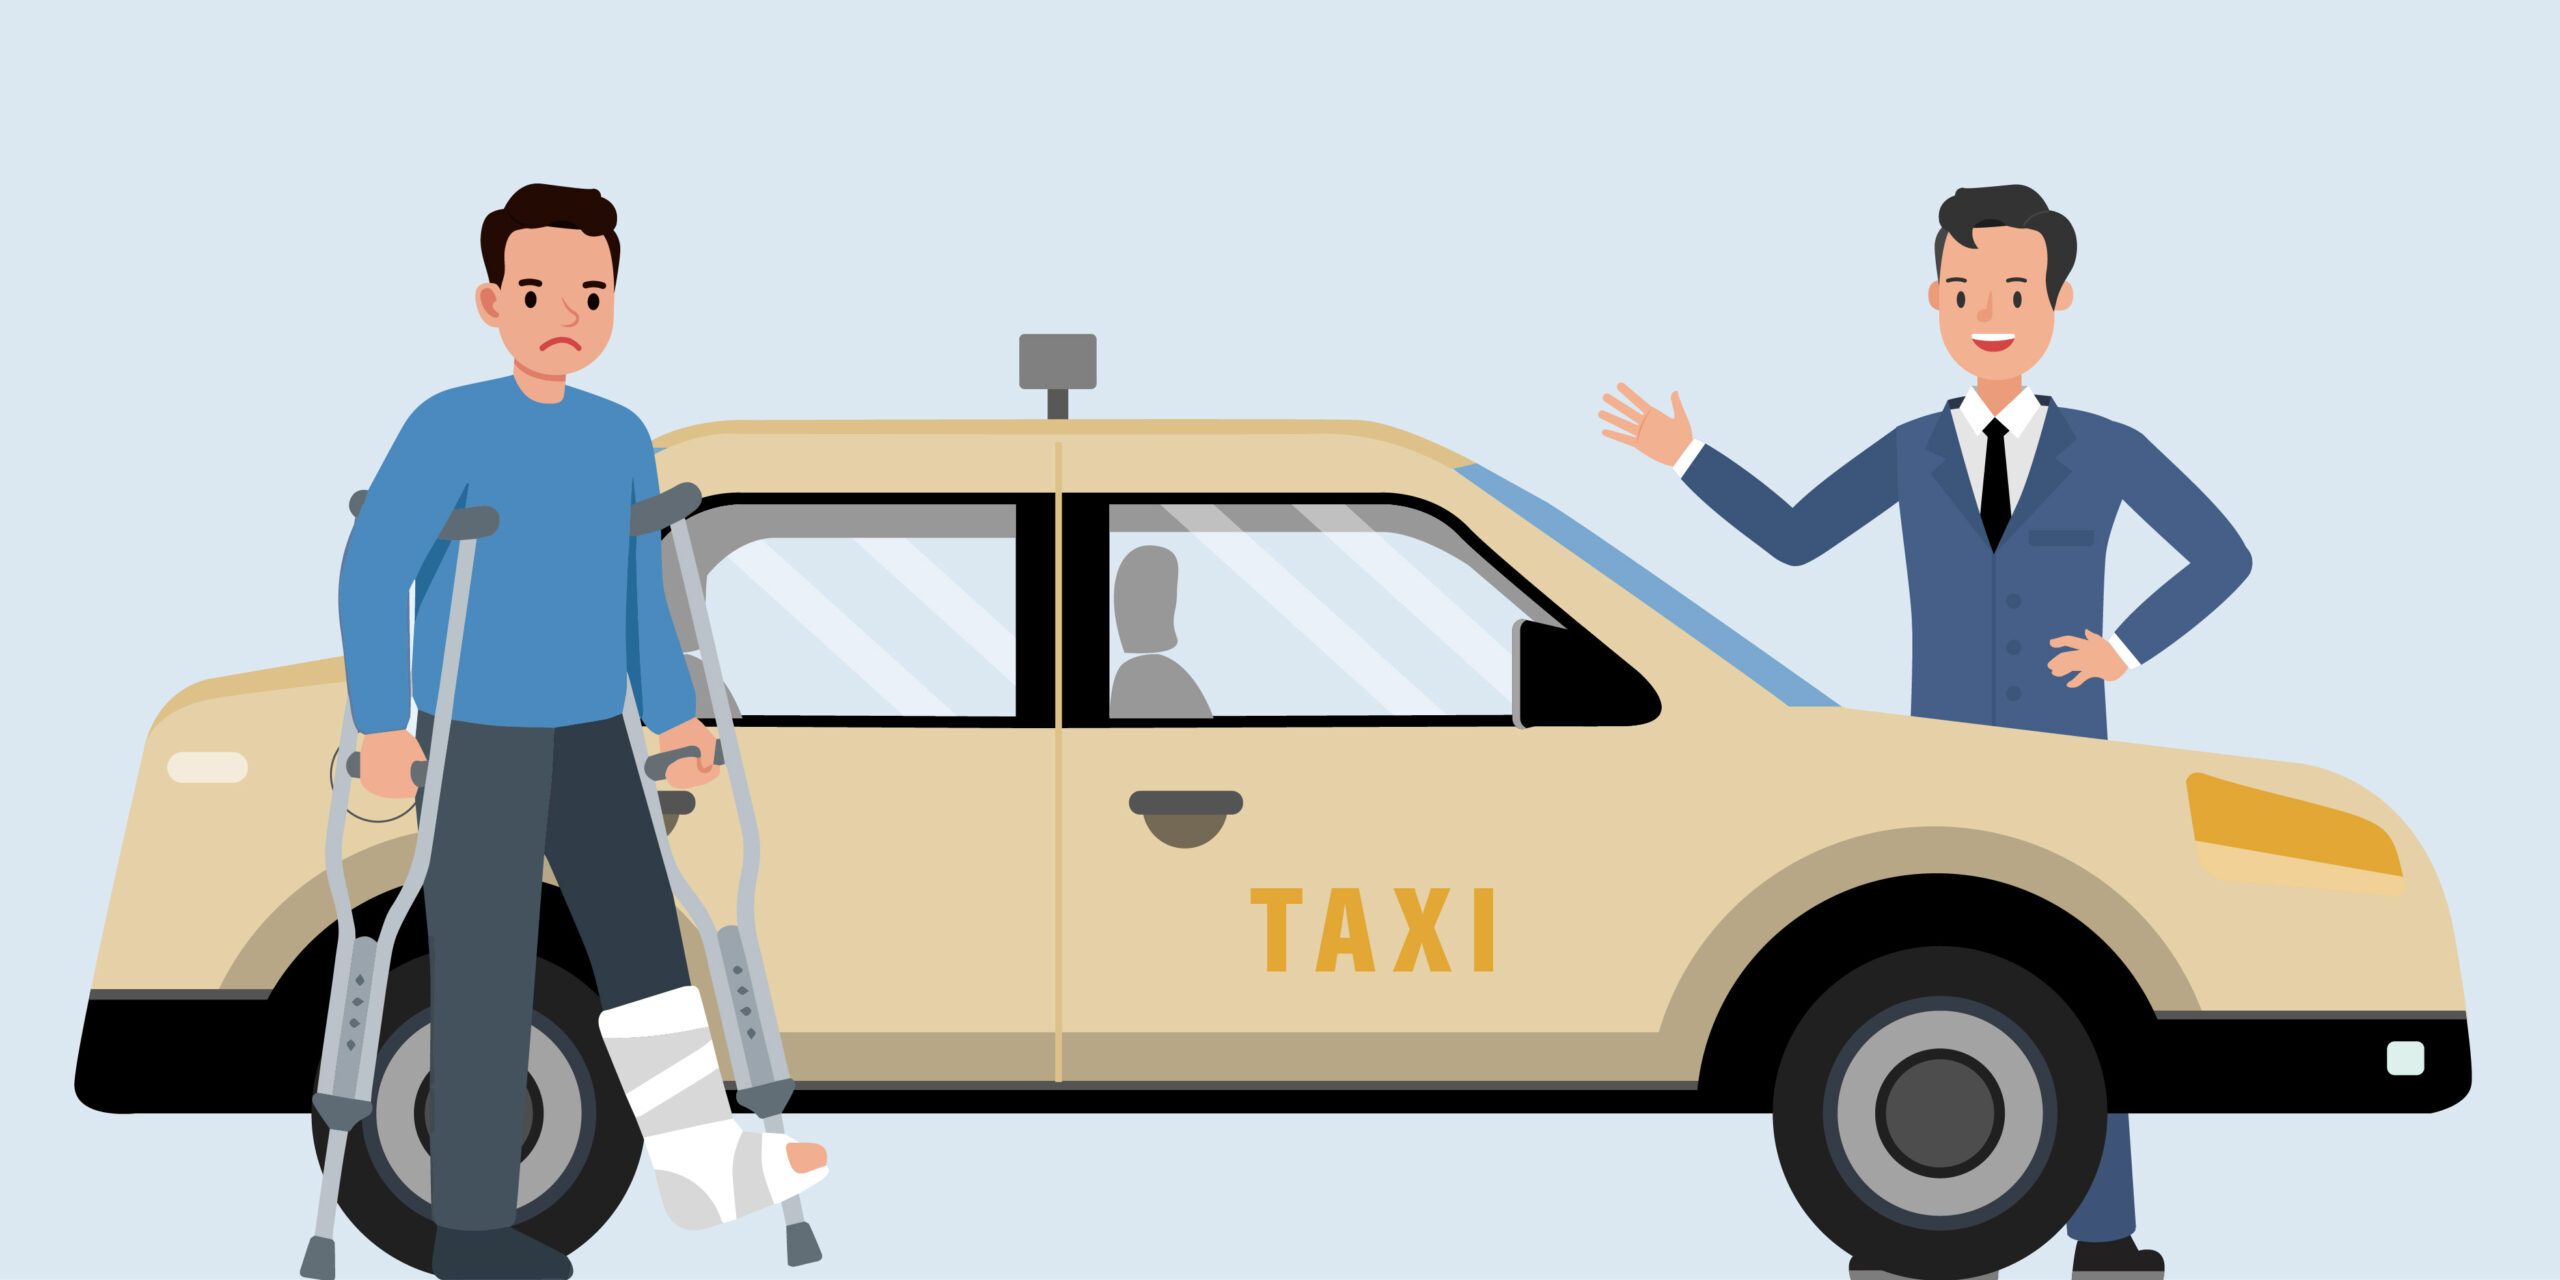
Taxi: 7 % Umsatzsteuer bei Fahrten bis 50 km
Für Taxifahrten gilt der ermäßigte Umsatzsteuersatz von 7 %, wenn die Beförderungsstrecke nicht mehr als 50 km beträgt (§ 12 Abs. 2 Nr. 10 Buchst. b UStG).